La presentación de los resultados de la Cuenta Pública 2025 ante el Congreso de Nuevo León ha colocado al sistema estatal para el Desarrollo Integral de la Familia (DIF) en el centro del debate público. De acuerdo con el informe entregado los días 17 y 18 de noviembre de 2026 por el titular de la Auditoría Superior del Estado (ASE), Alejandro Reynoso Gil, el organismo asistencial —cuya oficina Amar a Nuevo León es encabezada de manera honoraria por Mariana Rodríguez Cantú— registró adquisiciones de insumos básicos con sobrecostos de hasta el 2,000 por ciento, destacando el pago de chayotes de 18 a 300 pesos en el DIF.
- Informe 2025 de la ASE reporta que el DIF de Mariana Rodríguez pagó 300 pesos por kilo de chayote frente a 18 pesos en el mercado local
- Auditor Alejandro Reynoso Gil señala ante el Congreso que el proveedor vende ese mismo producto en 30 pesos a otros clientes
- Revisión de cuentas públicas registra pagos por 1,953 millones de pesos en la dependencia encabezada por Mariana Rodríguez
- Reporte de fiscalización observa contratos de obras en Capullos y Fabriles con una desarrolladora que también facturó ropa infantil
- Coordinadora de Movimiento Ciudadano, Sandra Pámanes, rechaza las observaciones y califica la auditoría como ociosa y partidista
El reporte de fiscalización, presentado ante la Comisión de Vigilancia del Poder Legislativo local, detalla no solo diferencias sustanciales entre los precios facturados al organismo y los valores de referencia en el mercado mayorista, sino también observaciones sobre el destino financiero de los recursos pagados a proveedores y adjudicaciones de obra pública en centros asistenciales.
Informe 2025 de la ASE reporta que el DIF de Mariana Rodríguez pagó 300 pesos por kilo de chayote frente a 18 pesos en el mercado local
Uno de los puntos que mayor atención generó durante la comparecencia del auditor Alejandro Reynoso Gil fue la revisión aplicada a los contratos de suministro de alimentos para el DIF Nuevo León. Según lo documentado por el órgano fiscalizador, una empresa proveedora facturó productos de la canasta básica a precios muy por encima de su cotización comercial habitual.
Para dimensionar la pregunta sobre cuánto pagó el DIF de Nuevo León por un kilo de chayote, el informe de la ASE establece que el organismo desembolsó 300 pesos por kilogramo, mientras que el precio de referencia en el mercado mayorista local oscilaba entre los 18 y 20 pesos. Esta diferencia representa un sobreprecio superior al 1,400 por ciento respecto a su valor de mercado.
El desglose de los productos observados en la auditoría muestra un patrón similar en otros alimentos básicos adquiridos por la dependencia estatal:
| Producto | Precio facturado al DIF | Precio de referencia (mayoreo) |
| Chayote | $300 / kg | $18 – $20 / kg |
| Aguacate | $250 / kg | ~$39 / kg |
| Tomate (jitomate) | $200 / kg | ~$39 – $47 / kg |
| Cebolla | $180 / kg | No especificado en el informe |
Auditor Alejandro Reynoso Gil señala ante el Congreso que el proveedor vende ese mismo producto en 30 pesos a otros clientes
Durante su exposición ante los diputados locales, Alejandro Reynoso Gil subrayó que los sobrecostos detectados no responden a fluctuaciones generales de inflación ni a condiciones extraordinarias del mercado en 2025. Según los cruces de información realizados por la Auditoría Superior del Estado, la misma empresa que suministró los insumos al organismo asistencial comercializaba el kilogramo de chayote en alrededor de 30 pesos a otros clientes privados y comerciales durante el mismo periodo.
Esta disparidad en la facturación fue uno de los argumentos principales expuestos por los legisladores de oposición en el pleno del Congreso, donde diversas diputadas desplegaron pancartas haciendo alusión al costo de 300 pesos por kilo de chayote y solicitaron que las observaciones deriven en procedimientos administrativos y denuncias penales en caso de no ser aclaradas.
Revisión de cuentas públicas registra pagos por 1,953 millones de pesos en la dependencia encabezada por Mariana Rodríguez
Más allá del precio unitario de los alimentos, el informe de la Cuenta Pública 2025 rastreó el volumen global de recursos ejercidos y la ruta financiera que siguieron los pagos realizados por el organismo asistencial. De acuerdo con los datos expuestos por la ASE:
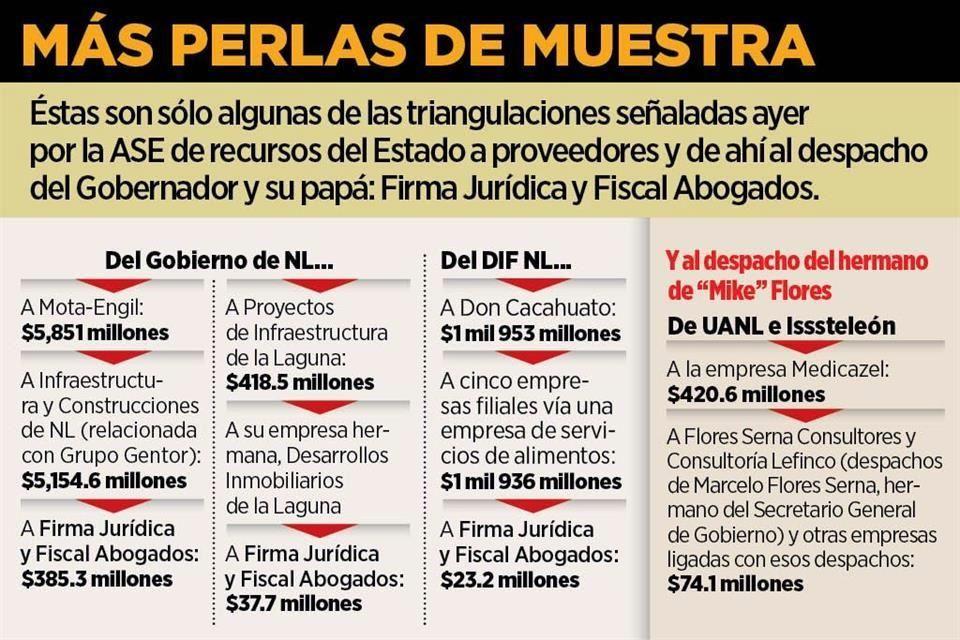
- Monto contratado: El DIF Nuevo León efectuó pagos por un total de 1,953 millones de pesos a la empresa proveedora de servicios de alimentos.
- Ruta de dispersión financiera: El órgano fiscalizador documentó que, tras recibir los recursos públicos, la compañía proveedora dispersó el dinero entre cinco empresas relacionadas entre sí. Posteriormente, en un lapso de ocho días, dichas firmas transfirieron 23.3 millones de pesos a Firma Jurídica y Fiscal Abogados, despacho fundado por el gobernador Samuel García y su padre.
- Otras observaciones administrativas: Dentro del mismo paquete de fiscalización al DIF estatal, la auditoría señaló pagos por 3.15 millones de pesos realizados a través de la nómina de la institución a personas que laboraban para empresas privadas, así como operaciones comerciales vinculadas con una compañía de cosméticos relacionada con familiares de Mariana Rodríguez Cantú.
Estos hallazgos forman parte de un panorama de fiscalización más amplio en el estado. En el mismo informe, la ASE reportó 786 transferencias por 1,696.6 millones de pesos desde distintos proveedores estatales hacia el mencionado despacho jurídico, además de observaciones en compras de medicamentos oncológicos en el ISSSTELEÓN y la UANL (por 420.6 millones de pesos) y pagos desde Codefront (por 537.4 millones). En total, el gobierno estatal y organismos autónomos acumularon 59,533.1 millones de pesos pendientes de solventar en la Cuenta Pública 2025.
Reporte de fiscalización observa contratos de obras en Capullos y Fabriles con una desarrolladora que también facturó ropa infantil
A la par de los señalamientos en el rubro alimentario, el reporte de la Auditoría Superior del Estado incluyó observaciones específicas sobre proyectos de infraestructura y equipamiento en espacios emblemáticos bajo la gestión del DIF estatal, como el Centro Capullos y el Centro Fabriles.
De acuerdo con el documento presentado ante el Congreso, se observaron contratos de obra pública adjudicados a una empresa desarrolladora cuya actividad comercial presentó inconsistencias respecto al objeto de las licitaciones, ya que dicha firma también facturó conceptos relacionados con la venta de ropa infantil. Para los auditores, la disparidad entre los giros comerciales facturados y la ejecución de infraestructura física constituye una irregularidad que requiere acreditación documental sobre la capacidad técnica y el cumplimiento efectivo de los contratos.
Coordinadora de Movimiento Ciudadano, Sandra Pámanes, rechaza las observaciones y califica la auditoría como ociosa y partidista
Tras darse a conocer el contenido del informe, las posturas políticas en torno al caso se dividieron en el Congreso y el Ejecutivo estatal. Por un lado, la coordinadora de la bancada de Movimiento Ciudadano en el Congreso local, Sandra Pámanes, rechazó los señalamientos contenidos en el reporte de la ASE y calificó la auditoría como una revisión “ociosa y partidista”, argumentando que el órgano fiscalizador responde a intereses políticos de los grupos parlamentarios de oposición.
En la misma línea, el gobernador Samuel García negó las acusaciones de corrupción y desvió de recursos hacia su despacho jurídico. El mandatario estatal sostuvo que los señalamientos tienen motivaciones electorales con miras al proceso de 2027, afirmó que los ingresos de Firma Jurídica y Fiscal Abogados corresponden a servicios profesionales legítimos prestados antes de asumir la gubernatura y señaló que instancias federales como el Servicio de Administración Tributaria (SAT) y la Auditoría Superior de la Federación (ASF) ya habían revisado dichas operaciones sin encontrar irregularidades.
Desde el punto de vista jurídico, los señalamientos contenidos en el informe de la Cuenta Pública 2025 constituyen observaciones administrativas preliminares y no resoluciones definitivas. A partir de la notificación formal, el DIF Nuevo León y el resto de las dependencias observadas cuentan con un plazo legal para entregar contratos, facturas, entregables y comprobantes que justifiquen los precios pagados y el destino de los recursos; de no solventar los montos señalados, la ASE estará facultada para presentar las denuncias correspondientes ante la Fiscalía Especializada en Combate a la Corrupción.
Lee más:
Tensión en Michoacán: pobladores frenan cosecha de aguacate
Tania Ruiz estalla contra reporteros por la serie de Angélica Rivera